La retenció d’IRPF a les factures és un pagament a compte de l’impost sobre la renda que s’aplica a determinats rendiments professionals quan el destinatari està obligat a practicar-la. El tipus general és del 15 %, però en alguns supòsits es pot aplicar un tipus reduït del 7 %.
Ara bé, no totes les factures dels autònoms han d’incloure retenció. Per saber si correspon aplicar-la, cal tenir en compte la naturalesa de l’activitat, el tipus de servei prestat i qui rep la factura.
En aquesta guia expliquem quan s’ha d’aplicar la retenció d’IRPF, com calcular-la, qui l’ha d’ingressar a Hisenda i quins errors convé evitar, amb exemples pràctics.
Què és la retenció d’IRPF en una factura?
La retenció d’IRPF és una quantitat que el pagador obligat a retenir descompta de l’import que ha d’abonar al professional i ingressa posteriorment a l’Agència Tributària.
Aquest import constitueix un pagament a compte de l’IRPF del professional. Per tant, no és un impost addicional, sinó una part de la seva tributació que s’anticipa durant l’any.
És important diferenciar-la de l’IVA. Mentre que l’IVA és un impost indirecte aplicable a les operacions subjectes, la retenció d’IRPF és un avançament de l’impost personal del professional.
Quan s’ha d’aplicar la retenció d’IRPF en una factura?
La retenció d’IRPF s’aplica principalment a les factures per serveis professionals quan el destinatari és una empresa o un autònom que actua en l’exercici de la seva activitat econòmica i està obligat a practicar-la.
En canvi, quan un professional factura a un particular que contracta el servei per a ús privat, generalment no s’aplica retenció, perquè aquest destinatari no té la condició de retenidor.
També cal distingir entre activitats professionals i empresarials. No tots els autònoms han d’aplicar retenció d’IRPF a les seves factures: moltes activitats empresarials no estan subjectes a la retenció professional, tot i que existeixen règims específics per a determinades activitats.
Per tant, abans d’emetre una factura cal comprovar tres aspectes: la naturalesa de l’activitat, el tipus de rendiment i la condició del destinatari.
Exemples habituals de factures amb retenció d’IRPF
| Situació | S’aplica retenció? |
|---|---|
| Professional que factura serveis professionals a una empresa | Generalment, sí |
| Professional que factura a un altre autònom per a la seva activitat | Generalment, sí |
| Professional que factura a un particular per a ús privat | Generalment, no |
| Comerç que ven productes a una empresa | Generalment, no |
| Activitat empresarial amb un règim específic de retenció | Depèn dels requisits aplicables |
El fet d’estar donat d’alta com a autònom no implica que totes les factures hagin de portar retenció d’IRPF. Cal comprovar el règim aplicable a cada activitat i si el destinatari està obligat a retenir.
Si estàs començant una activitat o tens dubtes sobre les teves obligacions fiscals, pots consultar el nostre servei d’assessoria per a autònoms i PIMES.
Retenció del 15 % o del 7 %: quin percentatge correspon?
El tipus general de retenció d’IRPF per als rendiments d’activitats professionals és del 15 %. No obstant això, la normativa preveu un tipus reduït del 7 % per a determinats professionals que compleixen requisits específics.
Quan s’aplica la retenció del 15 %?
El 15 % és el percentatge general aplicable als rendiments d’activitats professionals subjectes a retenció, sempre que no correspongui un tipus reduït o un règim específic.
Quan s’aplica la retenció del 7 %?
Els professionals que inicien una activitat poden aplicar el tipus reduït del 7 % durant l’any d’inici i els dos anys següents, sempre que no hagin exercit cap activitat professional durant l’any anterior a la data d’inici.
Per aplicar aquest percentatge, el professional ha de comunicar al pagador que compleix els requisits establerts, i aquest ha de conservar la comunicació degudament signada.
És important recordar que el 7 % no s’aplica automàticament a tots els autònoms nous. La seva aplicació depèn de la naturalesa de l’activitat i del compliment de les condicions legals.
Comparativa entre la retenció del 15 % i del 7 %
| Característica | Retenció del 15% | Retenció del 7% |
|---|---|---|
| Aplicació | Tipus general professional | Tipus reduït en determinats supòsits |
| A qui s’aplica? | Professionals subjectes al tipus general | Professionals que compleixen els requisits específics |
| Durada | Amb caràcter general | Any d’inici i dos anys següents, en el supòsit d’inici d’activitat |
| Comunicació al pagador | No requereix la comunicació específica del tipus reduït | Cal comunicar el compliment dels requisits |
A més del tipus reduït per inici d’activitat, existeixen altres supòsits de retenció del 7 % i percentatges específics previstos per a determinades activitats. Per això, abans d’aplicar una retenció, cal comprovar quin règim correspon en cada cas.
Com calcular la retenció d’IRPF en una factura? Exemple pràctic
Per calcular la retenció d’IRPF en una factura professional, habitualment s’aplica el percentatge corresponent sobre els honoraris subjectes a retenció, sense incloure l’IVA.
La retenció es resta de l’import que ha d’abonar el client, mentre que l’IVA, quan correspon, s’afegeix a la base imposable.
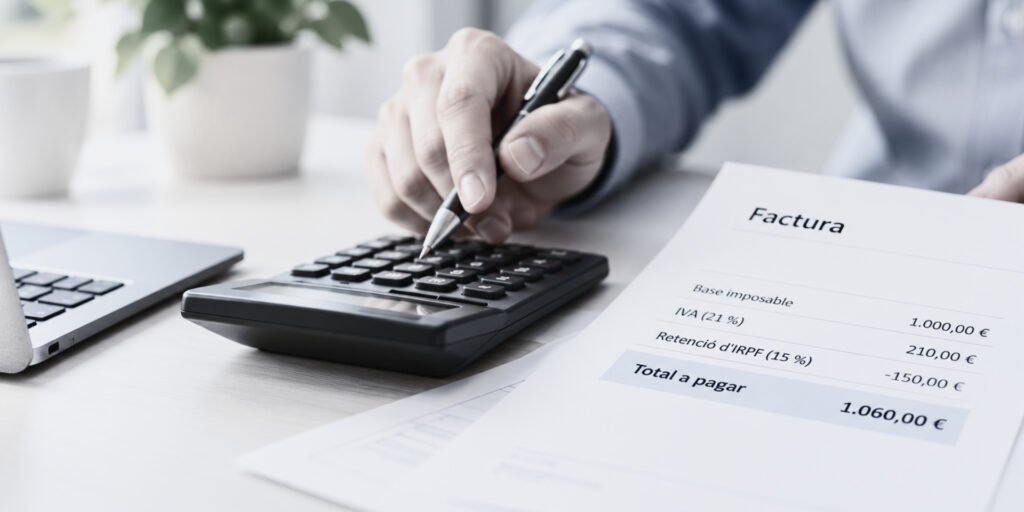
Vegem un exemple d’una factura de serveis professionals amb una base de 1.000 €, subjecta al 21 % d’IVA.
| Concepte | IRPF del 15 % | IRPF del 7 % |
|---|---|---|
| Base imposable | 1.000 € | 1.000 € |
| IVA (21 %) | +210 € | +210 € |
| Retenció d’IRPF | −150 € | -70 € |
| Total a pagar | 1.060 € | 1.140 € |
En el primer cas, el client paga 1.060 € al professional i reté 150 € per ingressar-los posteriorment a Hisenda.
En el segon cas, el client paga 1.140 € i reté 70 €, sempre que es compleixin els requisits per aplicar el tipus reduït.
Una retenció inferior no significa necessàriament pagar menys IRPF al final de l’any. La retenció és un pagament a compte i la tributació definitiva depèn de les circumstàncies fiscals del contribuent.
Exemple orientatiu d’una operació subjecta al 21 % d’IVA i a retenció professional. Altres operacions poden tenir un tractament fiscal diferent.
Qui ha d’ingressar la retenció d’IRPF a Hisenda?
El pagador obligat a practicar la retenció és qui ha d’ingressar-la a l’Agència Tributària, no el professional que emet la factura.
Quan una empresa o un autònom rep una factura subjecta a retenció i actua com a retenidor, ha de descomptar l’import corresponent del pagament al professional i declarar-lo i ingressar-lo a Hisenda.
El professional, per la seva banda, emet la factura amb la retenció corresponent i rep l’import net. Posteriorment, les quantitats retingudes es tenen en compte com a pagaments a compte del seu IRPF.
En canvi, quan el destinatari és un particular que contracta un servei per a ús privat, generalment no està obligat a practicar retenció.
Per això, és important que tant l’emissor com el receptor de la factura coneguin les seves obligacions fiscals.
Professional que emet la factura
Emet la factura amb la retenció que correspon i rep l’import net de l’operació.
Empresa o autònom que actua com a retenidor
Practica la retenció i compleix les obligacions de declaració i ingrés davant l’Agència Tributària.
Models 111 i 190: com es declaren les retencions d’IRPF?
Les empreses i els autònoms que practiquen retencions sobre determinats rendiments han de declarar-les i ingressar-les a l’Agència Tributària mitjançant els models tributaris corresponents.
Model 111: declaració periòdica de retencions
El model 111 permet declarar i ingressar, entre altres conceptes, les retencions practicades sobre rendiments del treball i de determinades activitats econòmiques, incloses les professionals.
Amb caràcter general, es presenta trimestralment, tot i que determinats obligats tributaris han de fer-ho mensualment.
En el cas de les declaracions trimestrals, els terminis generals se situen durant els primers vint dies naturals d’abril, juliol, octubre i gener, amb les particularitats que estableixi el calendari oficial.
Model 190: resum anual de retencions
El model 190 és una declaració informativa anual que recull les retencions i els ingressos a compte corresponents als rendiments inclosos en aquest model.
Generalment, es presenta durant el mes de gener de l’any següent, d’acord amb el calendari oficial de l’Agència Tributària.
És important que les dades dels models periòdics siguin coherents amb les del resum anual i amb la documentació conservada.
Errors freqüents en aplicar retencions d’IRPF a les factures
Una aplicació incorrecta de les retencions pot provocar incidències en la facturació i en les declaracions tributàries. Aquests són alguns dels errors més habituals:
- Aplicar el 7 % sense complir els requisits. El tipus reduït no és una opció general per a qualsevol autònom que comença una activitat.
- Incloure retenció en factures que no hi estan subjectes. Cal comprovar la naturalesa de l’activitat i la condició del destinatari.
- Confondre l’IRPF amb l’IVA. Són impostos diferents i tenen un tractament específic.
- Calcular la retenció sobre una base incorrecta. Cal identificar adequadament els honoraris i conceptes subjectes a retenció.
- No comunicar els requisits del tipus reduït. Quan correspon aplicar el 7 % per inici d’activitat, el professional ha de facilitar la comunicació exigida.
- No declarar o ingressar les retencions practicades. El pagador obligat a retenir ha de complir les seves obligacions tributàries.
Revisar les factures abans d’emetre-les o comptabilitzar-les i mantenir una comunicació adequada entre les parts ajuda a prevenir aquestes incidències.
A més de revisar les retencions, és important comprovar que les factures compleixen els requisits necessaris per justificar correctament les despeses. T’expliquem els criteris principals a la nostra guia sobre despeses deduïbles en una empresa.
Preguntes freqüents sobre la retenció d’IRPF a les factures
No. L’obligació de practicar retenció depèn del tipus d’activitat, de la naturalesa del rendiment i de si el destinatari està obligat a retenir. Les factures per serveis professionals a empreses o altres professionals solen estar subjectes a retenció, però no totes les activitats dels autònoms tenen aquest tractament.
Determinats professionals que inicien una activitat poden aplicar el tipus reduït del 7 % durant l’any d’inici i els dos següents, sempre que compleixin els requisits legals. Per aplicar-lo, han de comunicar al pagador que compleixen aquestes condicions.
Amb caràcter general, no. Quan un particular contracta un servei per a ús privat, no està obligat a practicar retenció d’IRPF. Això no elimina les altres obligacions fiscals que pugui tenir el professional.
El pagador que està obligat a retenir és qui ha d’ingressar la retenció a l’Agència Tributària. Aquesta quantitat es considera un pagament a compte de l’IRPF del professional que ha prestat el servei.
Cal revisar l’operació per determinar com s’ha de regularitzar, tenint en compte si la retenció s’ha practicat, ingressat o declarat. Segons el cas, pot ser necessari corregir la documentació o les declaracions tributàries corresponents.
La importància d’aplicar correctament les retencions d’IRPF
Aplicar correctament la retenció d’IRPF a les factures és essencial per evitar errors i complir les obligacions fiscals dels professionals, les empreses i els autònoms.
Conèixer quan correspon aplicar el 15 % o el 7 %, identificar les operacions que no estan subjectes a retenció i saber qui ha d’ingressar les quantitats a Hisenda permet gestionar la facturació amb més seguretat.
Cada activitat, però, pot presentar particularitats que requereixen una revisió individualitzada.
A Fernández Global, oferim un servei d’assessorament fiscal per a empreses, autònoms i professionals, amb l’objectiu de gestionar correctament les seves obligacions tributàries i prevenir incidències amb Hisenda.