La retención de IRPF en facturas se aplica, con carácter general, a determinados servicios profesionales facturados a empresas y autónomos obligados a retener. El porcentaje habitual es del 15 %, aunque algunos profesionales pueden aplicar el 7 % si cumplen los requisitos establecidos.
¿Significa esto que todas las facturas de autónomos deben llevar IRPF? No. La obligación depende de la actividad desarrollada, de la naturaleza del servicio y de quién recibe la factura.
En esta guía de Fernández Global explicamos cuándo corresponde aplicar una retención, cómo calcularla correctamente y quién debe ingresarla en Hacienda. También repasamos las obligaciones fiscales y los errores más frecuentes, con ejemplos prácticos.
¿Qué es la retención de IRPF en una factura?
La retención de IRPF es una cantidad que una empresa o un profesional obligado a retener descuenta del pago de determinados servicios y posteriormente ingresa en la Agencia Tributaria.
Para quien emite la factura, ese importe constituye un pago a cuenta del Impuesto sobre la Renta de las Personas Físicas. Es decir, no se trata de un impuesto adicional, sino de una cantidad anticipada que se tendrá en cuenta en su declaración anual.
La retención de IRPF y el IVA cumplen funciones distintas:
- IRPF: impuesto personal sobre la renta del profesional, del que determinadas retenciones constituyen pagos anticipados.
- IVA: impuesto indirecto que se repercute en las operaciones sujetas y no exentas, según el tipo aplicable.
¿Cuándo debe incluirse IRPF en una factura de autónomo?
No todos los autónomos tienen que aplicar retenciones en sus facturas.
La obligación aparece principalmente cuando se facturan rendimientos de actividades profesionales sujetos a retención a empresas, entidades o autónomos que contratan esos servicios en el ejercicio de su actividad económica.
Por ejemplo, un profesional que presta servicios de consultoría a una empresa normalmente deberá reflejar la retención correspondiente en su factura.
En cambio, cuando ese mismo profesional presta un servicio a un particular para uso exclusivamente privado, lo habitual es que no exista obligación de retener.
También debemos diferenciar las actividades profesionales de las empresariales. Un comercio que vende productos, por ejemplo, no está sujeto por esa venta a la retención profesional del 15 %, aunque determinadas actividades empresariales pueden tener sus propios regímenes de retención.
Ejemplos de facturas con y sin retención
| Situación | ¿Se aplica retención? |
|---|---|
| Profesional que factura servicios a una empresa | Generalmente, sí |
| Profesional que presta servicios a otro autónomo para su negocio | Generalmente, sí |
| Profesional que factura a un particular para uso privado | Generalmente, no |
| Comercio que vende productos a una empresa | Generalmente, no |
| Actividad empresarial sometida a un régimen específico | Depende de la normativa aplicable |
Estar dado de alta como autónomo no implica que todas las facturas deban incluir IRPF. Antes de emitirlas, conviene comprobar la clasificación fiscal de la actividad y la condición del destinatario.
Cuando se inicia una actividad por cuenta propia, revisar estas obligaciones desde el principio puede evitar errores posteriores. Nuestro servicio de asesoría para autónomos y pymes permite analizar las necesidades fiscales y administrativas de cada negocio.
Retención del 15 % o del 7 %: ¿qué porcentaje corresponde?
En los rendimientos de actividades profesionales sujetos a retención, el porcentaje general es del 15 %.
Sin embargo, la normativa contempla un tipo reducido del 7 % para determinados supuestos, entre ellos el inicio de una actividad profesional cuando se cumplen las condiciones exigidas.
¿Cuándo se aplica la retención del 15 %?
El 15 % es el tipo general para los rendimientos de actividades profesionales sujetos a retención, siempre que no resulte aplicable un porcentaje reducido o especial.
Por ejemplo, si un profesional emite una factura de 1.000 € por honorarios sujetos al tipo general, la retención será de 150 €.
¿Qué autónomos pueden aplicar el 7 % de IRPF?
Los profesionales que inician una actividad pueden aplicar el tipo reducido del 7 % durante el año de inicio y los dos años siguientes, siempre que no hayan ejercido ninguna actividad profesional durante el año anterior a la fecha de inicio.
Además, deben comunicar al pagador que cumplen los requisitos para aplicar el porcentaje reducido. El pagador deberá conservar la comunicación debidamente firmada.
Por tanto, el 7 % no es una opción que cualquier autónomo pueda elegir libremente ni se aplica automáticamente por el simple hecho de darse de alta.
Diferencias entre la retención del 15 % y del 7 %
| Característica | Retención del 15% | Retención del 7% |
|---|---|---|
| Aplicación | Tipo general para actividades profesionales | Tipo reducido en determinados supuestos |
| Requisitos | Rendimientos sujetos al tipo general | Cumplimiento de condiciones específicas |
| Duración | Con carácter general | Año de inicio y dos siguientes, en el supuesto de nueva actividad |
| Comunicación específica | No se exige para aplicar el tipo general | Necesaria en el supuesto de inicio de actividad |
Existen otros supuestos con porcentajes específicos. Por ello, antes de aplicar una retención, conviene comprobar los tipos de retención previstos por la Agencia Tributaria para la actividad correspondiente.
Cómo calcular la retención de IRPF en una factura: ejemplo práctico
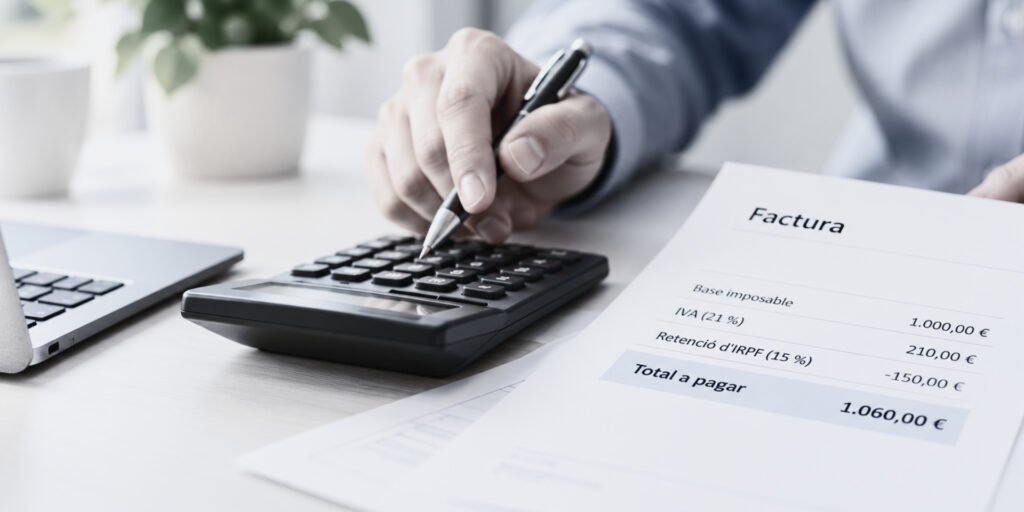
Para calcular la retención de IRPF de una factura profesional, se aplica el porcentaje correspondiente sobre los honorarios sujetos a retención, sin incluir el IVA.
La fórmula básica, en una operación sencilla, es:
Importe a pagar = base imponible + IVA − retención de IRPF
Veamos cómo cambia el importe que recibe un profesional según aplique el 15 % o el 7 %.
| Concepto | IRPF del 15 % | IRPF del 7 % |
|---|---|---|
| Base imponible | 1.000 € | 1.000 € |
| IVA (21 %) | +210 € | +210 € |
| Retención de IRPF | −150 € | -70 € |
| Total a pagar | 1.060 € | 1.140 € |
Con una retención del 15 %, el cliente abona 1.060 € al profesional y retiene 150 € para ingresarlos en Hacienda.
Si corresponde aplicar el 7 %, el cliente abona 1.140 € y retiene 70 €.
¿Se pagan menos impuestos al aplicar el 7 %?
No necesariamente. Una retención menor permite cobrar una cantidad superior en cada factura, pero no reduce por sí misma el impuesto definitivo.
Al presentar la declaración anual de la renta se calcula la tributación que corresponde según los ingresos, los gastos deducibles y las circunstancias del contribuyente. Las retenciones soportadas se descuentan como pagos a cuenta.
Este cálculo es orientativo y corresponde a una operación sujeta al 21 % de IVA y a retención profesional. No todas las actividades tienen el mismo tratamiento fiscal.
¿Quién está obligado a ingresar las retenciones de IRPF en Hacienda?
La obligación de practicar e ingresar la retención corresponde al pagador que tiene la condición de retenedor, no al profesional que emite la factura.
Cuando una empresa o un autónomo contrata servicios profesionales sujetos a retención en el ejercicio de su actividad, debe descontar el importe correspondiente del pago y cumplir las obligaciones de declaración e ingreso ante la Agencia Tributaria.
El profesional recibe el importe neto de la factura y tiene derecho a computar las retenciones que correspondan como pagos a cuenta de su IRPF.
Obligaciones del profesional que emite la factura
Debe reflejar correctamente la retención cuando corresponda y conservar la documentación relacionada con la operación.
Obligaciones de la empresa o autónomo que recibe la factura
Si tiene la condición de retenedor, debe practicar la retención, declararla e ingresarla conforme a la normativa tributaria.
Esta distinción es importante: aunque la retención se refleje en la factura del profesional, la responsabilidad de ingresarla corresponde al pagador obligado a retener.
Modelos 111 y 190: cómo declarar las retenciones
Las empresas y los autónomos que practican retenciones sobre determinados rendimientos deben cumplir las obligaciones de declaración e ingreso establecidas por la Agencia Tributaria.
Entre los modelos más habituales relacionados con las retenciones profesionales se encuentran el 111 y el 190.
Modelo 111: declaración periódica
El modelo 111 se utiliza para declarar e ingresar, entre otros conceptos, las retenciones practicadas sobre rendimientos del trabajo y determinadas actividades económicas.
Su presentación es generalmente trimestral, aunque determinados obligados tributarios deben realizarla mensualmente.
Para las declaraciones trimestrales, los plazos generales se sitúan durante los primeros veinte días naturales de abril, julio, octubre y enero, con las particularidades previstas en el calendario oficial.
Puedes consultar los procedimientos y requisitos de presentación del modelo 111 de la Agencia Tributaria.
Modelo 190: resumen anual
El modelo 190 es una declaración informativa anual que recoge las retenciones e ingresos a cuenta correspondientes a los rendimientos incluidos en este modelo.
Generalmente, se presenta en enero del año siguiente, según los plazos establecidos en el calendario tributario.
Es importante que la información del resumen anual sea coherente con las declaraciones periódicas y la documentación de las operaciones.
La Agencia Tributaria ofrece información oficial sobre el modelo 190 y su presentación.
Errores frecuentes al aplicar retenciones de IRPF en facturas
Una retención incorrecta puede generar diferencias entre las facturas, los pagos y las declaraciones tributarias. Estos son algunos de los errores más habituales:
- Aplicar el 7 % sin cumplir los requisitos. El tipo reducido no está disponible automáticamente para todos los nuevos autónomos.
- Incluir retenciones en operaciones que no están sujetas. Es necesario comprobar el tipo de actividad y la condición del cliente.
- Confundir el IVA con el IRPF. Ambos impuestos tienen funciones diferentes y deben calcularse por separado.
- Calcular la retención sobre una base incorrecta. Hay que identificar correctamente los conceptos sujetos a retención.
- No comunicar la aplicación del tipo reducido. Cuando se utiliza el 7 % por inicio de actividad, debe facilitarse la comunicación exigida al pagador.
- No declarar o ingresar las cantidades retenidas. El pagador obligado a retener debe cumplir sus obligaciones tributarias.
Una revisión periódica de las facturas y de los registros contables ayuda a detectar incidencias antes de presentar las declaraciones.
También es importante comprobar que los gastos vinculados a la actividad cumplen los requisitos fiscales correspondientes. Puedes ampliar esta información en nuestra guía sobre gastos deducibles en una empresa.
Preguntas frecuentes sobre la retención de IRPF en facturas
No. La retención depende de la naturaleza de la actividad, del rendimiento facturado y de si el destinatario está obligado a retener. No todas las actividades empresariales están sujetas a retención profesional.
En los rendimientos profesionales sujetos al tipo general se aplica el 15 %. Determinados profesionales pueden aplicar el 7 % cuando cumplen los requisitos legales, y existen otros supuestos específicos.
No siempre. Debe tratarse de una actividad profesional que cumpla las condiciones exigidas para el tipo reducido por inicio de actividad. Además, es necesario comunicar al pagador el cumplimiento de los requisitos.
Generalmente, no. Cuando un particular contrata un servicio para uso privado, normalmente no está obligado a practicar retención.
El pagador obligado a retener es quien debe declarar e ingresar la cantidad retenida en la Agencia Tributaria.
Debe analizarse la operación para determinar cómo regularizarla. La solución dependerá de si la retención se ha practicado, ingresado o declarado y de las circunstancias concretas del caso.
La importancia de gestionar correctamente las retenciones de IRPF
Aplicar correctamente las retenciones de IRPF permite a autónomos, profesionales y empresas cumplir sus obligaciones fiscales y reducir el riesgo de errores en la facturación.
Para ello, es fundamental identificar qué operaciones están sujetas a retención, determinar el porcentaje aplicable y conocer quién debe declarar e ingresar las cantidades correspondientes.
Aunque el 15 % y el 7 % son los tipos más habituales en los supuestos explicados, cada actividad puede presentar particularidades que requieren una revisión específica.
En Fernández Global, ofrecemos un servicio de asesoramiento fiscal para autónomos, profesionales y empresas, ayudándoles a gestionar sus obligaciones tributarias y a revisar correctamente su facturación.